Trả lời nhanh
Lập kế hoạch tài chính cá nhân là xây dựng bản kế hoạch về thu, chi, tiết kiệm, đầu tư và bảo vệ tài chính của bản thân. Có 3 loại: ngắn hạn (dưới 3 tháng), trung hạn (3–6 tháng), dài hạn (từ 6 tháng trở lên). Quy trình gồm 4 bước: xác định mục tiêu và thời hạn; xác định tình hình thu – chi hiện tại; đặt quy tắc thu chi; thực hiện và điều chỉnh kế hoạch.
1. Khái niệm tài chính cá nhân và kế hoạch tài chính cá nhân
Tài chính cá nhân là việc quản lí dòng tiền của mỗi người. Dòng tiền ấy gồm nhiều yếu tố gắn với nhau: thu nhập, chi tiêu, tiết kiệm, đầu tư và bảo vệ.
Kế hoạch tài chính cá nhân là bản kế hoạch ghi rõ cách mình thu, chi, tiết kiệm, bảo vệ, đầu tư và phát triển tiền bạc của bản thân trong một khoảng thời gian nhất định.
| Yếu tố | Hiểu đơn giản | Ví dụ với học sinh |
|---|---|---|
| Thu nhập | Tiền có được | Tiền bố mẹ cho, tiền làm thêm, học bổng |
| Chi tiêu | Tiền dùng cho nhu cầu | Sách vở, ăn uống, đi lại, giải trí |
| Tiết kiệm | Phần tiền để dành, chưa dùng ngay | Heo đất, gửi tiết kiệm ngân hàng |
| Đầu tư | Dùng tiền để sinh lời, có thể có rủi ro | Với người lớn: kinh doanh, mua chứng khoán, vàng… |
| Bảo vệ | Phòng rủi ro, bất trắc | Bảo hiểm, quỹ dự phòng |
Mẹo nhớ: năm chữ “Thu – Chi – Tiết kiệm – Đầu tư – Bảo vệ” chính là năm “ngăn” của chiếc ví tài chính. Câu trắc nghiệm hỏi “gồm những yếu tố nào” thường có đáp án “cả các ý trên đều đúng”.
2. Các loại kế hoạch tài chính cá nhân
Căn cứ vào thời gian thực hiện, kế hoạch tài chính cá nhân chia làm ba loại:
| Loại kế hoạch | Thời gian | Ví dụ |
|---|---|---|
| Ngắn hạn | Dưới 3 tháng | Dành 2 tháng để mua bộ sách tham khảo |
| Trung hạn | Từ 3 đến 6 tháng | Tích luỹ 4 tháng để mua chiếc xe đạp mới |
| Dài hạn | Từ 6 tháng trở lên | Lập quỹ học phí cho năm học sau |
Một người có thể thực hiện nhiều kế hoạch cùng lúc. Trong đó, kế hoạch ngắn hạn là cơ sở để thực hiện kế hoạch trung hạn và dài hạn. Hình dung như leo cầu thang: muốn lên tầng cao (dài hạn) thì phải đi vững từng bậc nhỏ (ngắn hạn).
3. Tầm quan trọng của việc lập kế hoạch tài chính cá nhân
- Cân đối các khoản chi cần thiết cho đời sống và học tập, ưu tiên nhu cầu thiết yếu trước.
- Hiểu rõ tình hình tài chính của mình (có bao nhiêu, tiêu vào đâu) để chủ động điều chỉnh.
- Chi tiêu đúng kế hoạch, không lãng phí, có khoản dự phòng khi phát sinh việc bất ngờ.
- Đạt được mục tiêu tài chính đã đặt ra, như mua đồ dùng mong muốn hoặc tích luỹ cho việc học.
Lưu ý: với học sinh, mục tiêu chính của kế hoạch thường là cân đối thu chi và tiết kiệm, chứ không nhất thiết là tăng thu nhập. Vì vậy phát biểu “tăng thu nhập luôn là nội dung quan trọng nhất của mọi kế hoạch tài chính cá nhân” là chưa chính xác.
4. Các bước lập kế hoạch tài chính cá nhân
Tuỳ loại kế hoạch mà số bước có thể khác nhau, nhưng cơ bản gồm 4 bước sau.
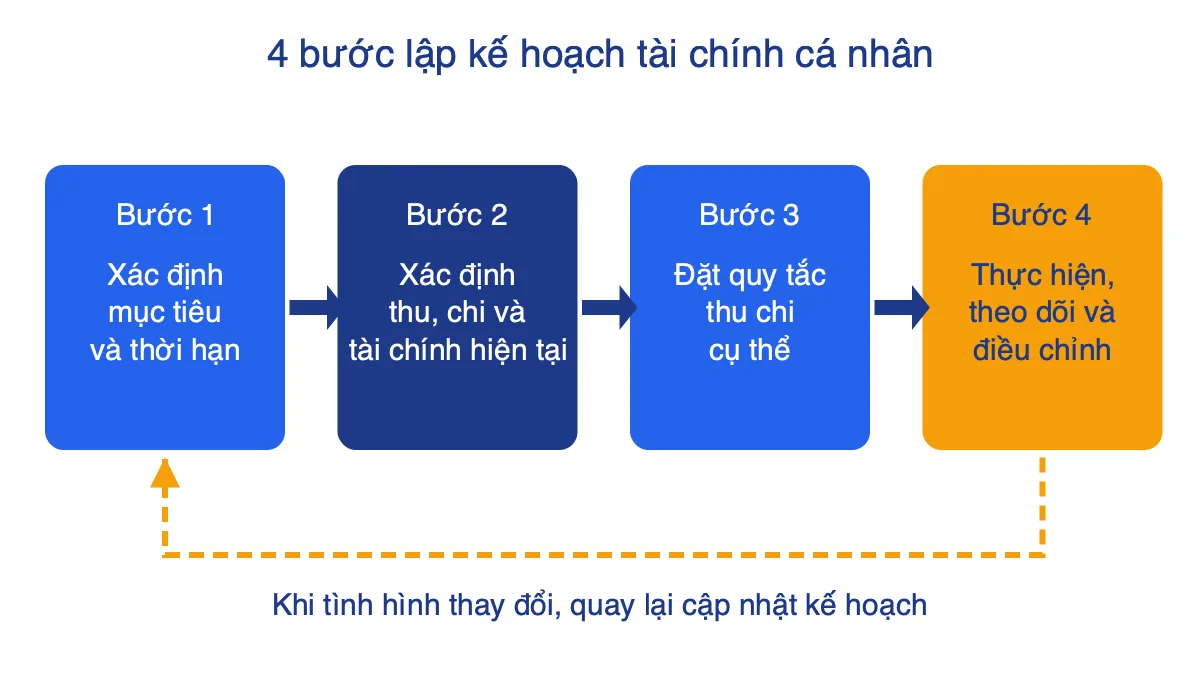
- Bước 1 – Xác định mục tiêu và thời hạn. Mục tiêu phải cụ thể, phù hợp với khả năng và có thời gian hoàn thành rõ ràng. “Muốn có thật nhiều tiền” không phải mục tiêu tốt; “để dành 1.200.000 đồng trong 4 tháng để mua xe đạp” thì tốt.
- Bước 2 – Xác định tình hình tài chính hiện tại, thu và chi thường xuyên. Liệt kê mình đang có bao nhiêu tiền, mỗi tháng thu được gì, chi những khoản gì.
- Bước 3 – Thiết lập quy tắc thu chi cụ thể. Tránh chi tiêu tuỳ hứng, cân nhắc sự cần thiết của món hàng trước khi mua, chọn cách tiêu dùng thông minh (so sánh giá, mua đúng nhu cầu).
- Bước 4 – Tuân thủ và điều chỉnh. Quyết tâm thực hiện đúng kế hoạch. Khi thu nhập hoặc nhu cầu thay đổi thì cập nhật để bản kế hoạch sát thực tế hơn.
5. Ví dụ minh hoạ: kế hoạch của bạn Minh (ví dụ tự đặt)
Minh là học sinh lớp 10, muốn mua một chiếc xe đạp cũ giá 1.200.000 đồng. Minh áp dụng 4 bước như sau.
- Bước 1: Mục tiêu tiết kiệm 1.200.000 đồng trong 4 tháng. Đây là kế hoạch trung hạn vì thời gian nằm trong khoảng 3–6 tháng.
- Bước 2: Thu nhập mỗi tháng gồm 1.500.000 đồng bố mẹ cho và 300.000 đồng làm thêm, tổng 1.800.000 đồng.
- Bước 3: Phân bổ chi tiêu như bảng dưới, trong đó phần tiết kiệm là 1.200.000 : 4 = 300.000 đồng mỗi tháng.
- Bước 4: Ghi chép chi tiêu hằng tuần; nếu tháng nào thiếu tiền thì giảm khoản giải trí, không lấy từ phần tiết kiệm.
| Khoản mục | Số tiền/tháng (đồng) |
|---|---|
| Ăn sáng, ăn vặt | 600.000 |
| Học tập (vở, bút, tài liệu) | 300.000 |
| Đi lại, giải trí | 400.000 |
| Quỹ dự phòng | 200.000 |
| Tiết kiệm cho mục tiêu | 300.000 |
| Tổng chi | 1.800.000 |
Tổng chi bằng tổng thu (1.800.000 đồng) nên kế hoạch cân đối. Nhờ có quỹ dự phòng, Minh vẫn giữ được kế hoạch khi có việc phát sinh như hỏng bút máy hay đóng tiền quỹ lớp.
6. Lỗi sai thường gặp khi học bài này
- Nhầm mốc thời gian: ngắn hạn là dưới 3 tháng, trung hạn 3–6 tháng, dài hạn từ 6 tháng trở lên. Hãy học thuộc theo thứ tự 3 – 6.
- Nhầm loại cơ sở: kế hoạch ngắn hạn là cơ sở cho các kế hoạch còn lại, không phải dài hạn.
- Đặt mục tiêu mơ hồ: không có con số, không có thời hạn thì không đo được kết quả.
- Lập xong để đó: bỏ qua bước 4 là lỗi phổ biến nhất; kế hoạch tốt phải được theo dõi và điều chỉnh.
- Quên khoản dự phòng: chi hết toàn bộ thu nhập khiến kế hoạch dễ đổ vỡ khi có việc bất ngờ.
7. Bài luyện tập có đáp án
Câu 1. Lan dự định để dành tiền trong 2 tháng để mua một quyển từ điển. Đây là loại kế hoạch tài chính nào?
Đáp án: Kế hoạch ngắn hạn, vì thời gian dưới 3 tháng.
Câu 2. Hằng tháng Hùng thu 2.000.000 đồng, các khoản chi cố định hết 1.400.000 đồng. Hùng muốn tiết kiệm 1.200.000 đồng trong 4 tháng. Mỗi tháng Hùng còn bao nhiêu tiền cho các khoản phát sinh?
Đáp án: Tiết kiệm mỗi tháng 1.200.000 : 4 = 300.000 đồng. Số tiền còn lại: 2.000.000 − 1.400.000 − 300.000 = 300.000 đồng.
Câu 3. Thảo ghi mục tiêu: “Em sẽ tiết kiệm thật nhiều tiền”. Mục tiêu này sai ở bước nào và nên sửa ra sao?
Đáp án: Sai ở bước 1 vì không cụ thể, không có thời hạn. Có thể sửa thành: “Em tiết kiệm 600.000 đồng trong 3 tháng để mua đôi giày thể thao”.
Câu 4. Sau 2 tháng, Nam được nghỉ việc làm thêm nên thu nhập giảm. Nam nên làm gì với kế hoạch?
Đáp án: Thực hiện bước 4: cập nhật lại thu nhập, cắt giảm khoản chi chưa cần thiết hoặc kéo dài thời hạn để kế hoạch vẫn khả thi.
Học tiếp và luyện đề
- Bài trước: Lý thuyết Bài 9: Dịch vụ tín dụng
- Giải SGK Bài 10: Lập kế hoạch tài chính cá nhân
- SBT Bài 10: Lập kế hoạch tài chính cá nhân
- 20 câu trắc nghiệm Bài 10 có đáp án
- Lý thuyết Bài 11: Hệ thống chính trị nước CHXHCN Việt Nam
- Lý thuyết Kinh tế và Pháp luật 10 – Cánh diều (cả năm)
Câu hỏi thường gặp
Kế hoạch tài chính cá nhân là gì?
Là bản kế hoạch về thu, chi, tiết kiệm, bảo vệ, đầu tư và phát triển tài chính của một người trong khoảng thời gian nhất định, nhằm quản lí dòng tiền hợp lí và đạt mục tiêu đã đặt ra.
Có mấy loại kế hoạch tài chính cá nhân và phân biệt thế nào?
Có 3 loại theo thời gian: ngắn hạn (dưới 3 tháng), trung hạn (từ 3 đến 6 tháng) và dài hạn (từ 6 tháng trở lên). Kế hoạch ngắn hạn là cơ sở để thực hiện hai loại còn lại.
Các bước lập kế hoạch tài chính cá nhân gồm những gì?
Gồm 4 bước cơ bản: xác định mục tiêu và thời hạn; xác định tình hình tài chính hiện tại, thu chi thường xuyên; thiết lập quy tắc thu chi cụ thể; tuân thủ kế hoạch và điều chỉnh khi tình hình thay đổi.
Học sinh có cần lập kế hoạch tài chính cá nhân không?
Có. Dù khoản tiền còn nhỏ, việc lập kế hoạch giúp học sinh chi tiêu đúng nhu cầu, biết tiết kiệm cho mục tiêu như mua sách, đồ dùng học tập và hình thành thói quen quản lí tiền từ sớm.