Trả lời nhanh
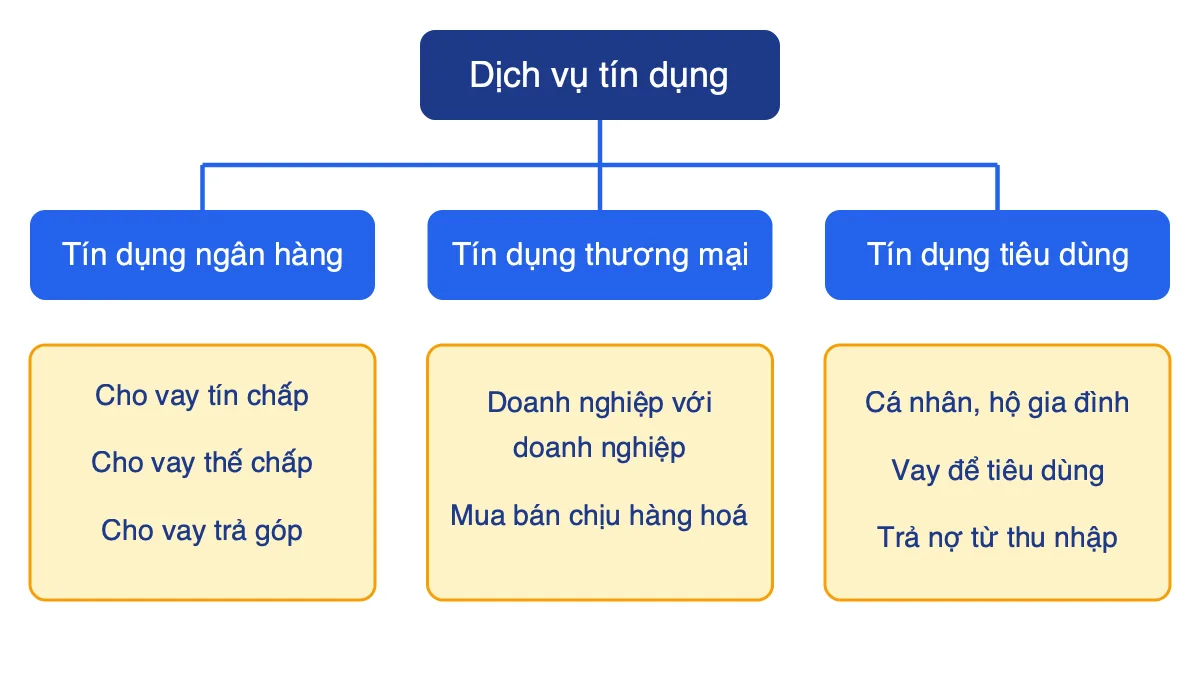
Bài 9 chia dịch vụ tín dụng thành ba nhóm chính: tín dụng ngân hàng (cho vay tín chấp, thế chấp, trả góp), tín dụng thương mại (mua bán chịu giữa các doanh nghiệp) và tín dụng tiêu dùng (cá nhân, hộ gia đình vay để mua sắm, tiêu dùng). Điểm chung là dựa trên lòng tin, có thời hạn và phải hoàn trả cả gốc lẫn lãi.
Ở Bài 8 em đã biết tín dụng là gì và có vai trò thế nào. Sang Bài 9, ta xem tín dụng “mặc áo” nào trong đời sống: vay ngân hàng, mua chịu hàng hoá, hay trả góp chiếc điện thoại. Phần dưới đây tóm tắt kiến thức trọng tâm theo cách dễ nhớ, có ví dụ tự đặt và bài luyện tập cuối bài.
Em có thể xem thêm: Giải SGK Bài 9, SBT Bài 9 và 25 câu trắc nghiệm Bài 9.
Sơ đồ tổng quát Bài 9
1. Tín dụng ngân hàng
a) Khái niệm và đặc điểm
Tín dụng ngân hàng là việc ngân hàng cho khách hàng sử dụng một lượng tiền vốn trong thời gian nhất định, dựa trên lòng tin rằng khách hàng sẽ trả được cả gốc lẫn lãi khi đến hạn.
Bốn đặc điểm cần nhớ:
- Dựa trên lòng tin: ngân hàng tin khách hàng có khả năng trả nợ.
- Có tính thời hạn: phải trả vào thời điểm đã thoả thuận.
- Hoàn trả cả gốc và lãi: đây là nghĩa vụ vô điều kiện của người vay.
- Tiềm ẩn rủi ro: người vay có thể làm ăn thua lỗ, mất việc, không trả được nợ.
b) Một số hình thức tín dụng ngân hàng
Cho vay tín chấp là cho vay chỉ dựa vào uy tín của người vay, không cần tài sản bảo đảm. Vì ngân hàng chịu rủi ro cao hơn nên khoản vay thường nhỏ, thời hạn ngắn, lãi suất khá cao; đổi lại thủ tục đơn giản. Người vay phải khai báo thông tin cá nhân, giấy tờ trung thực, chính xác và trả đủ gốc, lãi đúng hạn.
Cho vay thế chấp đòi hỏi người vay có tài sản thế chấp với giá trị tương ứng khoản vay (ví dụ nhà, đất, xe). Có tài sản bảo đảm nên ngân hàng yên tâm hơn: số tiền vay lớn, thời gian vay dài, lãi suất phù hợp, nhưng thủ tục phức tạp hơn. Nếu không trả được nợ, người vay phải chuyển quyền sở hữu hoặc quyền sử dụng tài sản thế chấp để ngân hàng xử lí (thanh lí) thu hồi nợ.
Cho vay trả góp là hình thức ngân hàng và người vay thoả thuận: tiền lãi cộng với nợ gốc được chia ra để trả nhiều kì hạn (thường là hằng tháng) trong thời hạn vay. Hạn mức vay cao, thủ tục nhanh gọn, thời hạn thanh toán linh hoạt. Cái giá phải trả là tổng số tiền bỏ ra lớn hơn so với trả một lần.
Bảng so sánh ba hình thức cho vay
| Tiêu chí | Tín chấp | Thế chấp | Trả góp |
|---|---|---|---|
| Tài sản bảo đảm | Không cần | Bắt buộc có | Tuỳ sản phẩm (nhiều trường hợp không cần) |
| Thủ tục | Đơn giản | Phức tạp | Đơn giản, nhanh gọn |
| Số tiền vay | Ít | Tương đối lớn | Hạn mức cao |
| Thời hạn | Ngắn | Dài | Linh hoạt, trả theo kì |
| Cách trả nợ | Gốc và lãi theo thoả thuận | Gốc và lãi; không trả được thì xử lí tài sản | Mỗi tháng trả lãi và một phần gốc |
Mẹo nhớ: “Tín chấp – tin người; thế chấp – thế tài sản; trả góp – chia nhỏ mà trả”. Rủi ro càng cao thì lãi suất thường càng cao, thủ tục càng đơn giản.
Ví dụ: trả góp có thật sự “rẻ” không?
Ví dụ tự đặt: một chiếc máy tính giá 15 triệu đồng nếu trả ngay. Mua trả góp 12 tháng, mỗi tháng trả 1,35 triệu đồng thì tổng số tiền phải trả là 1,35 × 12 = 16,2 triệu đồng. Phần chi phí thêm là 16,2 − 15 = 1,2 triệu đồng, chính là tiền lãi.
Nếu em có sẵn 15 triệu đồng và gửi tiết kiệm, tiền lãi thu được thường thấp hơn khoản lãi phải trả khi mua trả góp. Vì vậy trả góp chỉ nên chọn khi thật cần thiết và chắc chắn có thu nhập để trả đều mỗi tháng.
2. Tín dụng thương mại
Tín dụng thương mại là quan hệ tín dụng giữa các doanh nghiệp, thực hiện dưới hình thức mua bán chịu, mua bán trả chậm hoặc trả góp hàng hoá. Đến hạn đã thoả thuận, doanh nghiệp mua phải trả cả vốn gốc lẫn lãi (nếu có thoả thuận) cho doanh nghiệp bán, bằng tiền.
Ví dụ: công ty may mặc nhận lô vải của nhà cung cấp, hẹn 45 ngày sau mới thanh toán. Ở đây “vật được cho vay” là hàng hoá, không phải tiền; chủ thể là hai doanh nghiệp, không có ngân hàng đứng giữa. Đây là điểm dễ phân biệt với tín dụng ngân hàng.
Tác dụng: giúp doanh nghiệp mua có thêm thời gian xoay vốn, doanh nghiệp bán đẩy mạnh bán hàng. Rủi ro: bên mua chậm trả hoặc không trả được, gây đứt gãy dòng tiền của bên bán.
3. Tín dụng tiêu dùng
a) Đặc điểm
Tín dụng tiêu dùng là quan hệ kinh tế giữa người cho vay (các tổ chức tín dụng như ngân hàng, công ty tài chính) và người vay là người tiêu dùng, nhằm đáp ứng nhu cầu tiêu dùng như mua sắm hàng hoá, dịch vụ.
- Mục đích vay là để tiêu dùng; nguồn trả nợ là thu nhập của chính người vay.
- Người vay là cá nhân, hộ gia đình.
- Người cho vay là ngân hàng, công ty tài chính…
- Số tiền cho vay thường nhỏ, lãi suất thường cao.
Lưu ý: nguồn trả nợ là thu nhập chứ không phải lợi nhuận kinh doanh. Vì vậy vay tiêu dùng cần tính kĩ khả năng trả nợ từ lương hay thu nhập ổn định.
b) Dịch vụ cho vay trả góp của công ty tài chính
Công ty tài chính cùng người vay xác định và thoả thuận tiền lãi cộng với nợ gốc, chia thành nhiều kì để trả trong thời hạn vay. Đặc điểm: mỗi tháng người vay trả lãi và một phần nợ gốc; hạn mức cho vay cao; thủ tục đơn giản, nhanh gọn; thời hạn thanh toán linh hoạt.
So với thanh toán một lần, mua trả góp làm người mua tốn thêm chi phí lãi hằng tháng. Người vay có trách nhiệm cung cấp thông tin cá nhân, giấy tờ trung thực, chính xác và trả đủ gốc, lãi đúng hạn như đã thoả thuận.
Ngoài trả góp, trong thực tế người tiêu dùng còn có thể vay qua những sản phẩm khác như thẻ tín dụng. Dù dưới hình thức nào, nguyên tắc vẫn là vay thì phải trả cả gốc lẫn lãi đúng hạn.
So sánh ba loại tín dụng
| Tiêu chí | Tín dụng ngân hàng | Tín dụng thương mại | Tín dụng tiêu dùng |
|---|---|---|---|
| Chủ thể | Ngân hàng – khách hàng (cá nhân, doanh nghiệp) | Doanh nghiệp – doanh nghiệp | Ngân hàng/công ty tài chính – cá nhân, hộ gia đình |
| Đối tượng vay | Tiền vốn | Hàng hoá (mua chịu) | Tiền hoặc hàng hoá để tiêu dùng |
| Mục đích | Sản xuất, kinh doanh, tiêu dùng… | Mua bán hàng hoá giữa các doanh nghiệp | Thoả mãn nhu cầu tiêu dùng |
| Hoàn trả | Gốc và lãi bằng tiền | Vốn gốc và lãi bằng tiền | Gốc và lãi từ thu nhập người vay |
Lỗi sai thường gặp
- Nhầm tín dụng thương mại với tín dụng ngân hàng: thấy “doanh nghiệp vay” là chọn ngân hàng. Hãy hỏi: ai cho vay? Nếu bên bán hàng cho mua chịu thì là tín dụng thương mại.
- Nghĩ tín chấp là “không phải trả lãi cao”: thực tế tín chấp không có tài sản bảo đảm nên lãi thường cao hơn.
- Cho rằng trả góp là không mất thêm tiền: trả góp thường làm tổng chi phí tăng do lãi.
- Quên rằng tín dụng luôn có rủi ro và phải trả cả gốc lẫn lãi.
Bài luyện tập có đáp án
- Anh Hùng mang sổ đỏ của căn nhà đến ngân hàng để vay 500 triệu đồng mở rộng xưởng mộc, thời hạn 10 năm. Đây là hình thức nào?
Đáp án: Cho vay thế chấp, vì có tài sản bảo đảm (sổ đỏ nhà), số vay lớn và thời hạn dài. - Công ty A nhận 200 bao xi măng từ công ty B và hẹn 30 ngày sau thanh toán. Đây là loại tín dụng nào? Vì sao?
Đáp án: Tín dụng thương mại, vì quan hệ diễn ra giữa hai doanh nghiệp dưới hình thức mua bán chịu hàng hoá. - Bạn Lan mua điện thoại giá 9 triệu đồng, trả góp 6 tháng, mỗi tháng 1,6 triệu đồng. Tính chi phí tăng thêm so với trả một lần.
Đáp án: Tổng phải trả là 1,6 × 6 = 9,6 triệu đồng; chi phí tăng thêm là 9,6 − 9 = 0,6 triệu đồng. - Nhận định “Tín dụng ngân hàng không có rủi ro vì có hợp đồng” đúng hay sai?
Đáp án: Sai. Tín dụng ngân hàng luôn tiềm ẩn rủi ro, ví dụ người vay mất khả năng trả nợ.
Tóm tắt nhanh để ôn thi
- Tín dụng ngân hàng: dựa trên lòng tin, có thời hạn, trả cả gốc lẫn lãi, có rủi ro; gồm tín chấp, thế chấp, trả góp.
- Tín dụng thương mại: doanh nghiệp với doanh nghiệp, mua bán chịu hàng hoá.
- Tín dụng tiêu dùng: cá nhân, hộ gia đình vay để tiêu dùng; số tiền thường nhỏ, lãi suất thường cao.
Học tiếp: Bài 10: Lập kế hoạch tài chính cá nhân; ôn lại: Bài 8: Tín dụng và vai trò của tín dụng.
Câu hỏi thường gặp
Tín dụng ngân hàng có những đặc điểm nào?
Có bốn đặc điểm: dựa trên cơ sở lòng tin, có tính thời hạn, phải hoàn trả cả gốc lẫn lãi và tiềm ẩn rủi ro.
Phân biệt vay tín chấp và vay thế chấp như thế nào?
Vay tín chấp dựa vào uy tín người vay, không cần tài sản bảo đảm, thủ tục đơn giản, số tiền ít, lãi cao. Vay thế chấp cần tài sản có giá trị tương ứng, thủ tục phức tạp hơn, số tiền lớn, thời hạn dài.
Tín dụng thương mại khác tín dụng ngân hàng ở điểm nào?
Tín dụng thương mại diễn ra giữa các doanh nghiệp, dưới hình thức mua bán chịu hàng hoá. Tín dụng ngân hàng là quan hệ giữa ngân hàng và khách hàng, đối tượng cho vay là tiền vốn.
Tín dụng tiêu dùng có đặc điểm gì?
Mục đích vay để tiêu dùng, nguồn trả nợ là thu nhập của người vay; người vay là cá nhân, hộ gia đình; người cho vay là ngân hàng, công ty tài chính; số tiền thường nhỏ, lãi suất thường cao.